

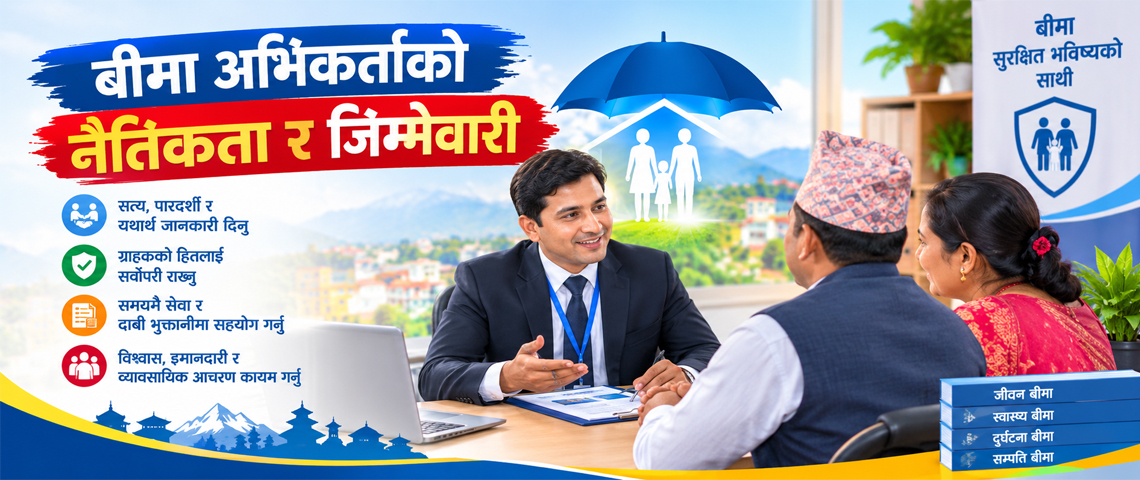

बीमा अभिकर्ता बीमा कम्पनी र बीमितबीचको महत्त्वपूर्ण सेतु हो। बीमा कम्पनीबाट इजाजत प्राप्त गरी बीमालेख बिक्री गर्ने तथा सर्वसाधारणलाई बीमाको महत्त्व बुझाएर बीमा गर्न प्रेरित गर्ने व्यक्तिलाई बीमा अभिकर्ता भनिन्छ। बीमा व्यवसायको विस्तार, बीमितको हित संरक्षण र बीमाप्रतिको जनविश्वास अभिकर्ताको व्यवहार तथा कार्यशैलीमा निर्भर हुन्छ। त्यसैले बीमा गराउने क्रममा अभिकर्ताले आर्थिक लाभलाई मात्र प्राथमिकता नदिई नैतिकता, पारदर्शिता र व्यावसायिक जिम्मेवारीलाई विशेष महत्त्व दिनुपर्छ।
बीमा अभिकर्ताले पालना गर्नुपर्ने प्रमुख नैतिक मूल्य–मान्यता तथा जिम्मेवारी निम्न छन् :
१. प्रस्तावकसँग प्रत्यक्ष संवाद र आवश्यक जानकारी संकलन
बीमा अभिकर्ताले सम्भव भएसम्म प्रस्तावक वा बीमितसँग प्रत्यक्ष भेटघाट गरी कुराकानी गर्नुपर्छ। प्रस्तावकको उमेर, पेसा, स्वास्थ्य अवस्था, पारिवारिक स्थिति, आर्थिक हैसियत र बीमा आवश्यकताबारे जानकारी लिनुपर्छ। यसबाट ग्राहकको आवश्यकता बुझ्न र उपयुक्त बीमा योजना सिफारिस गर्न सहयोग पुग्छ। स्वास्थ्य तथा अन्य जोखिमसम्बन्धी जानकारीको मूल्याङ्कन गर्दा व्यक्तिगत अनुमानका आधारमा निष्कर्ष निकाल्नुको सट्टा तथ्य र बीमा कम्पनीका निर्धारित मापदण्डलाई आधार बनाउनुपर्छ।
२. प्रस्ताव फारमको सत्यता सुनिश्चित गर्ने
अभिकर्ताले आफ्नो उपस्थितिमा आवश्यक विवरण नबुझी भरिएको प्रस्ताव फारमलाई जाँचबुझ नगरी स्वीकार गर्नुहुँदैन। प्रस्तावकले दिएको विवरण सत्य र पूर्ण छ कि छैन भन्ने सुनिश्चित गर्नुपर्छ। विशेषगरी दीर्घरोग, उपचारको अवस्था वा अन्य महत्त्वपूर्ण जोखिमसम्बन्धी विवरण लुकाएर बीमा गराउने प्रयास भएमा सम्बन्धित तथ्य बीमा कम्पनीलाई जानकारी गराउनुपर्छ। व्यक्तिगत कमिसनको लोभमा गलत विवरणसहित प्रस्ताव अघि बढाउँदा भविष्यमा दाबी भुक्तानीसम्बन्धी विवाद उत्पन्न हुन सक्छ।
३. नैतिकता र जोखिम मूल्याङ्कनमा निष्पक्षता
बीमा अभिकर्ताले प्रस्तावकको व्यक्तिगत व्यवहार, पृष्ठभूमि वा सामाजिक प्रतिष्ठाका आधारमा मनोमानी निर्णय गर्नुहुँदैन। प्रस्तावकले दिएको विवरण र बीमा कम्पनीका स्वीकृत मापदण्डअनुसार जोखिम मूल्याङ्कन हुनुपर्छ। कुनै सम्भावित जोखिमसम्बन्धी तथ्य थाहा भएमा अभिकर्ताले त्यसलाई गोप्य प्रतिवेदन वा निर्धारित प्रक्रियामार्फत बीमा कम्पनीसमक्ष प्रस्तुत गर्नुपर्छ। अपराध वा अनैतिक गतिविधिसम्बन्धी अप्रमाणित आरोपका आधारमा कसैलाई बीमाबाट वञ्चित गर्ने व्यवहार उचित हुँदैन।
४. आर्थिक क्षमताअनुसार बीमा योजना सिफारिस
अभिकर्ताले ग्राहकको आर्थिक हैसियत र आवश्यकताअनुसार बीमालेख सिफारिस गर्नुपर्छ। कमिसन बढी आउने लोभमा ग्राहकको आम्दानीले धान्न नसक्ने ठूलो बीमाङ्क वा महँगो योजना लिन प्रेरित गर्नुहुँदैन। नियमित रूपमा बीमा शुल्क तिर्न नसक्ने अवस्थामा ग्राहकले बीमालेख समर्पण गर्नुपर्ने वा त्यसका सुविधा गुमाउनुपर्ने अवस्था आउन सक्छ। यसले ग्राहकलाई आर्थिक नोक्सानी पुर्याउनुका साथै बीमाप्रतिको विश्वाससमेत कमजोर बनाउँछ।
त्यसैले ग्राहकको आम्दानी, नियमित खर्च, पारिवारिक दायित्व र भविष्यको आर्थिक योजनालाई ध्यानमा राखेर उपयुक्त बीमा योजना छनोट गर्न सहयोग गर्नुपर्छ। ग्राहकले सहज रूपमा निरन्तरता दिन सक्ने बीमा नै दीर्घकालीन रूपमा उपयोगी हुन्छ।
५. पेसा र जोखिमसम्बन्धी विवरण सही उल्लेख गर्ने
बीमा प्रस्ताव फारममा प्रस्तावकको पेसा तथा व्यवसायको विवरण यथार्थ रूपमा उल्लेख गर्नुपर्छ। जोखिमयुक्त पेसा वा व्यवसाय भएमा त्यसलाई लुकाउनु हुँदैन। बीमा कम्पनीले निर्धारण गरेका सर्तअनुसार अतिरिक्त शुल्क वा अन्य व्यवस्था आवश्यक पर्ने भएमा सोहीअनुसार प्रक्रिया अघि बढाउनुपर्छ। गलत विवरणका कारण बीमित, बीमक र अभिकर्ता तीनै पक्षले भविष्यमा समस्या भोग्नुपर्ने हुन सक्छ।
६. आम्दानीको स्रोत र शुल्क तिर्न सक्ने क्षमता बुझ्ने
बीमा गराउनुअघि ग्राहकको आम्दानीको स्रोत र नियमित बीमा शुल्क तिर्न सक्ने क्षमता बुझ्नु आवश्यक छ। ग्राहकको आर्थिक अवस्थाअनुसार उपयुक्त बीमाङ्क र अवधि छनोट गर्नुपर्छ। ठूलो रकमको बीमा गर्न नसक्ने व्यक्तिलाई सानो बीमाङ्कको योजना वा आफ्नो आवश्यकताअनुसारको अर्को विकल्पबारे जानकारी दिन सकिन्छ। अभिकर्ताले कमिसनलाई मात्र केन्द्रमा नराखी ग्राहकको हित र सामाजिक उत्तरदायित्वलाई पनि प्राथमिकता दिनुपर्छ।
७. प्रस्तावकको स्वास्थ्य तथा अन्य विवरणको उचित मूल्याङ्कन
बीमा प्रस्ताव भर्दा प्रस्तावकको स्वास्थ्य, पेसा र अन्य जोखिमसम्बन्धी विवरण बीमा कम्पनीले माग गरेअनुसार सही रूपमा प्रस्तुत गर्नुपर्छ। कुनै व्यक्तिको शारीरिक बनावट, मोटोपन, दुब्लोपन वा पेसा नभएको अवस्थालाई मात्र आधार बनाएर ऊ बीमायोग्य छैन भन्ने निष्कर्ष निकाल्नुहुँदैन। बीमायोग्यता निर्धारण गर्ने अधिकार बीमा कम्पनीको निर्धारित अन्डरराइटिङ प्रक्रिया र लागू मापदण्डअनुसार प्रयोग गरिनुपर्छ।
८. ग्राहकको हितलाई व्यक्तिगत स्वार्थभन्दा माथि राख्ने
बीमा अभिकर्ताले ग्राहकलाई बीमालेखका लाभ, सर्त, सीमितता, शुल्क र जोखिमसम्बन्धी जानकारी स्पष्ट रूपमा दिनुपर्छ। आर्थिक रूपमा कमजोर वा बीमासम्बन्धी जानकारी कम भएका ग्राहकलाई विशेष ध्यान दिएर बुझाउनुपर्छ। बढी जानकारी भएका ग्राहकसँग पनि पारदर्शी व्यवहार गर्नुपर्छ। कुनै पनि ग्राहकलाई भ्रममा पारेर वा अपूर्ण जानकारी दिएर बीमा गराउनु व्यावसायिक नैतिकताविपरीत हो।
९. उमेरको प्रमाण र पहिचान यकिन गर्ने
बीमा प्रस्तावकको उमेर यकिन गर्न आधिकारिक प्रमाणपत्र वा बीमा कम्पनीले स्वीकार गर्ने कागजात जाँच गर्नुपर्छ। उमेरसम्बन्धी विवरणमा गलत जानकारी राख्दा बीमा शुल्क निर्धारण, बीमायोग्यता र भविष्यको दाबी भुक्तानीमा समस्या उत्पन्न हुन सक्छ। त्यसैले उमेरको अनुमानका आधारमा मात्र प्रस्ताव फारम भर्नुहुँदैन।
१०. बीमालेख जारी भएको सुनिश्चित गर्ने
प्रस्ताव फारम बुझाउँदैमा बीमा स्वतः स्वीकृत भएको मानिँदैन। बीमा कम्पनीले प्रस्तावको मूल्याङ्कन गरी स्वीकृत गरेपछि मात्र सम्बन्धित सर्तअनुसार बीमालेख जारी हुन्छ। कतिपय अवस्थामा बीमा शुल्क अग्रिम लिइए पनि अन्डरराइटिङ प्रक्रिया पूरा हुन बाँकी हुन सक्छ। त्यसैले ग्राहकलाई बीमालेख स्वीकृत भएको अवस्था, लागू हुने मिति र बीमा कम्पनीले उपलब्ध गराएको आधिकारिक प्रमाणबारे स्पष्ट जानकारी दिनुपर्छ। शुल्क बुझाएको भरमा बीमा पूर्ण रूपमा सक्रिय भएको छ भन्ने गलत धारणा सिर्जना गर्नुहुँदैन।
११. बीमा शुल्कको नियमित भुक्तानीबारे जानकारी दिने
बीमितले एकपटक बीमा शुल्क बुझाएर बीमालेख प्राप्त गरेपछि भविष्यका सबै अवधिमा स्वतः जोखिम वहन भइरहन्छ भन्ने ठान्न सक्छन्। तर बीमालेखका सर्तअनुसार निर्धारित समयभित्र शुल्क नबुझाएमा बीमा निष्क्रिय हुन वा सुविधामा असर पर्न सक्छ। त्यसैले अभिकर्ताले ग्राहकलाई शुल्क बुझाउने मिति, भुक्तानी अवधि, छुट अवधि र ढिलाइ हुँदा पर्न सक्ने प्रभावबारे जानकारी दिनुपर्छ। आवश्यक पर्दा समयमै सम्झाउने व्यवस्था मिलाउनु पनि अभिकर्ताको जिम्मेवारी हो।
१२. बीमा शुल्क समयमै कम्पनीमा जम्मा गर्ने
बीमितबाट प्राप्त बीमा शुल्क यथाशीघ्र बीमा कम्पनीमा बुझाउनु अभिकर्ताको महत्त्वपूर्ण जिम्मेवारी हो। ग्राहकबाट रकम लिएर कम्पनीमा जम्मा नगर्दा बीमालेखको स्थिति प्रभावित हुन सक्छ र दाबी भुक्तानीमा विवाद उत्पन्न हुन सक्छ। त्यसैले प्रत्येक भुक्तानीको आधिकारिक रसिद वा प्रमाण उपलब्ध गराउनुपर्छ र रकम कम्पनीमा जम्मा भएको सुनिश्चित गर्नुपर्छ। बीमा शुल्क हिनामिना वा अन्यत्र प्रयोग गर्नु गम्भीर गैरजिम्मेवार व्यवहार हो, जसमा प्रचलित कानुन र सम्बन्धित नियमअनुसार कारबाही हुन सक्छ।
बीमा अभिकर्ता बीमालेख बिक्री गर्ने व्यक्ति मात्र होइन, बीमितलाई आर्थिक जोखिम व्यवस्थापनबारे सही जानकारी दिने जिम्मेवार व्यावसायिक प्रतिनिधि पनि हो। उसको इमानदारी, पारदर्शिता र ग्राहकप्रतिको उत्तरदायित्वले बीमा व्यवसायप्रतिको जनविश्वास निर्माण गर्छ। कमिसनलाई मात्र लक्ष्य बनाउँदा गलत बिक्री, बीमालेख निष्क्रिय हुने समस्या र दाबी भुक्तानीसम्बन्धी विवाद बढ्न सक्छन्।
त्यसैले अभिकर्ताले ग्राहकको आवश्यकता र आर्थिक क्षमताअनुसार उपयुक्त बीमा योजना सिफारिस गर्ने, सही विवरण संकलन गर्ने, बीमालेखका सर्त स्पष्ट पार्ने र शुल्क भुक्तानीको प्रक्रिया जिम्मेवारीपूर्वक पूरा गर्ने अभ्यास गर्नुपर्छ। नैतिकता र सेवाभावमा आधारित अभिकर्ता नै बीमा व्यवसायको दिगो विकास र बीमितको हित संरक्षणको बलियो आधार हो।