

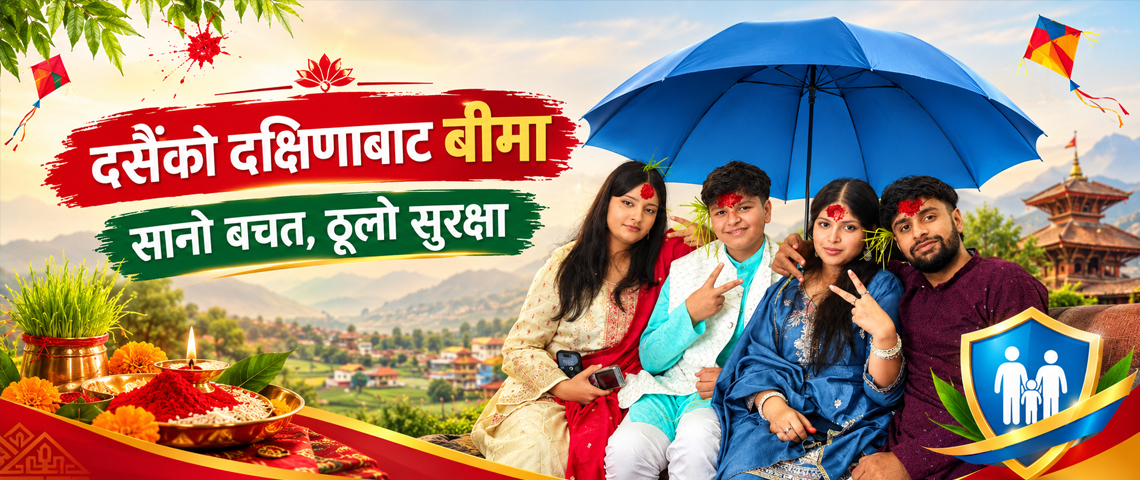

दसैँ नेपालीहरूको महान् चाड हो। यो पर्व धार्मिक तथा सांस्कृतिक महत्त्वसँगै पारिवारिक भेटघाट, खुसी साटासाट र आर्थिक गतिविधिका कारण पनि विशेष मानिन्छ। दसैँ भन्नेबित्तिकै नयाँ कपडा, मिठा परिकार, आफन्तसँगको भेटघाट र ठूलाबडाको हातबाट पाइने दक्षिणा धेरैको सम्झनामा आउँछ। तर, दसैँमा प्राप्त हुने दक्षिणा र अतिरिक्त आम्दानीलाई तत्कालको खर्चमा मात्र सीमित नराखी भविष्यको आर्थिक सुरक्षासँग जोड्न सकियो भने यस पर्वको महत्त्व अझ बढ्न सक्छ।
सानो बचतले ठूलो समस्या समाधान गर्न सक्छ। आर्थिक सुरक्षाको आधार ठूलो रकमबाट मात्र सुरु हुँदैन। नियमित रूपमा थोरै रकम बचत गर्ने बानीले पनि भविष्यमा आइपर्न सक्ने आर्थिक कठिनाइ सामना गर्न सहयोग पुर्याउँछ। यही बानी बालबालिकामा सानैदेखि विकास गराउनु आवश्यक छ।
दसैँमा बालबालिकाले ठूलाबडाबाट दक्षिणा पाउँछन्। कतिपयले त्यो रकम खुत्रुकेमा जम्मा गर्छन् भने कतिपयले मन लागेको वस्तु किन्न खर्च गर्छन्। दक्षिणालाई बचत गर्ने बानी बसाल्न सकियो भने बालबालिकाले पैसाको महत्त्व, खर्चको प्राथमिकता र आर्थिक अनुशासनबारे व्यवहारमै सिक्ने अवसर पाउँछन्। अभिभावकले दक्षिणाको केही हिस्सा बचत गरिदिने र त्यसको उपयोगबारे बालबालिकालाई बुझाउने हो भने उनीहरूमा भविष्यप्रतिको जिम्मेवारीबोधसमेत विकास हुन सक्छ।
बालबालिकाको भविष्यका लागि बचत गर्ने एउटा सम्भावित माध्यम बीमा पनि हो। अभिभावकले आफ्नो आर्थिक क्षमताअनुसार बालबालिकाका लागि उपयुक्त बीमा योजना छनोट गर्न सक्छन्। नियमित रूपमा प्रिमियम भुक्तानी गर्दै जाँदा बीमालेखका सर्तअनुसार भविष्यमा शिक्षा वा अन्य आवश्यकताका लागि रकम उपलब्ध हुन सक्छ। यसले अभिभावकलाई भविष्यको आर्थिक योजना बनाउन सहयोग पुर्याउँछ। यद्यपि, बीमा योजना छनोट गर्दा त्यसका सर्त, प्रिमियम भुक्तानी अवधि, लाभ र जोखिम बुझ्नु आवश्यक हुन्छ।
दसैँमा बालबालिकाले पाउने दक्षिणा मात्र होइन, परिवारका अन्य सदस्यले प्राप्त गर्ने बोनस वा अतिरिक्त आम्दानीबाट पनि बचतको सुरुवात गर्न सकिन्छ। चाडपर्वका बेला नयाँ कपडा, खानपान, उपहार र घुमफिरमा उल्लेख्य रकम खर्च हुने गर्छ। आम्दानीको ठूलो हिस्सा चाडपर्वमै खर्च गर्दा पछिका महिनामा घरखर्च व्यवस्थापन गर्न कठिन हुन सक्छ। त्यसैले चाडपर्वको बजेट बनाउँदा आवश्यक खर्चसँगै बचत र बीमाका लागि पनि रकम छुट्याउनु उपयुक्त हुन्छ।
दसैँको अवसरमा प्राप्त हुने बोनस, अतिरिक्त पारिश्रमिक वा पेस्कीबाट केही रकम छुट्याएर बीमामा लगानी गर्ने विकल्पबारे पनि सोच्न सकिन्छ। तर, पेस्की भविष्यमा तिर्नुपर्ने वा तलबबाट कट्टा हुने रकम भएकाले त्यसलाई आम्दानी ठानेर खर्च गर्नु उचित हुँदैन। पहिले नियमित खर्च र दायित्वको हिसाब मिलाएर मात्र बचतको योजना बनाउनुपर्छ।
बीमाको विशेषता भनेको निश्चित सर्तभित्र आर्थिक जोखिम हस्तान्तरण गर्ने व्यवस्था हुनु हो। जीवन बीमाले बीमालेखमा उल्लेखित सर्तअनुसार बीमित वा उनका परिवारलाई आर्थिक सुरक्षा प्रदान गर्न सक्छ। परिवारको मुख्य आम्दानी गर्ने व्यक्तिको निधन वा अन्य बीमित जोखिमका कारण परिवारमा आर्थिक संकट उत्पन्न हुन सक्ने अवस्थामा बीमाले राहत दिन सक्छ। बीमालेखअनुसार बचत वा परिपक्वतासम्बन्धी सुविधा पनि हुन सक्छन्। यद्यपि, सबै बीमा योजना बचत वा लगानीका लागि समान हुँदैनन्। त्यसैले आफ्नो आवश्यकता र आर्थिक क्षमताअनुसार योजना छनोट गर्नुपर्छ।
सानो रकमबाट सुरु गर्न सकिने भएकाले बीमालाई आर्थिक सुरक्षाको एउटा माध्यमका रूपमा लिन सकिन्छ। तर बीमा र सामान्य बचतको उद्देश्य फरक हुन्छ। बैंक वा अन्य वित्तीय संस्थामा गरिने बचतले आवश्यक परेको बेला रकम उपयोग गर्न सहज बनाउँछ भने बीमाले निश्चित जोखिमबाट सुरक्षा दिने उद्देश्य राख्छ। त्यसैले आकस्मिक खर्चका लागि छुट्टै बचत राख्दै आवश्यकताअनुसार बीमाको व्यवस्था गर्नु अझ व्यावहारिक हुन्छ।
पछिल्लो समय बीमाको महत्त्वबारे जनचेतना बढ्दै गए पनि सबै नेपाली बीमाको दायरामा आउन सकेका छैनन्। यसको एउटा कारण बीमालाई अतिरिक्त आर्थिक भारका रूपमा बुझ्ने प्रवृत्ति पनि हो। नियमित आम्दानी कम भएका परिवारका लागि ठूलो प्रिमियम तिर्न कठिन हुन सक्छ। त्यसैले बीमा कम्पनीहरूले सर्वसाधारणको आर्थिक क्षमताअनुकूल योजना र त्यससम्बन्धी स्पष्ट जानकारी उपलब्ध गराउनु आवश्यक छ। अर्कोतर्फ, नागरिकले पनि बीमालाई केवल प्रतिफल प्राप्त गर्ने माध्यमका रूपमा नभई जोखिम व्यवस्थापनको साधनका रूपमा बुझ्नुपर्छ।
दसैँ खुसी बाँड्ने, सम्बन्ध नवीकरण गर्ने र नयाँ सुरुवात गर्ने पर्व हो। यही अवसरमा आर्थिक व्यवहार सुधार्ने संकल्प पनि गर्न सकिन्छ। बालबालिकालाई दक्षिणाबाट केही रकम बचत गर्न सिकाउने, परिवारको आम्दानी र खर्चको हिसाब राख्ने, अनावश्यक खर्च घटाउने र भविष्यका जोखिमका लागि तयारी गर्ने अभ्यासले दीर्घकालीन लाभ दिन सक्छ।
यस वर्षको दसैँमा प्राप्त हुने दक्षिणा, बोनस वा अतिरिक्त आम्दानीलाई तत्कालको उपभोगमा मात्र सीमित नराखौँ। आफ्नो क्षमताअनुसार केही रकम बचत गरौँ र आवश्यकताअनुसार उपयुक्त बीमा योजनाबारे जानकारी लिऔँ। किनकि आर्थिक सुरक्षा एकैपटक ठूलो रकम जम्मा गरेर मात्र प्राप्त हुँदैन; सानो रकमबाट सुरु भएको नियमित बचत, सही योजना र अनुशासित व्यवहारले पनि भविष्यका ठूला चुनौती सामना गर्ने आधार तयार गर्न सक्छ।
आजको सानो बचत भोलिको ठूलो सहारा बन्न सक्छ। दसैँको दक्षिणालाई खर्च गर्ने रकम मात्र होइन, सुरक्षित भविष्यको सुरुवात बनाऔँ।